Domain tee-machen.de kaufen?
Wir ziehen mit dem Projekt
tee-machen.de um.
Sind Sie am Kauf der Domain
tee-machen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tee-machen.de kaufen?
Wie viel Dispo kann ich machen?
Um herauszufinden, wie viel Dispo du machen kannst, musst du zuerst prüfen, ob dein Konto überhaupt für einen Dispokredit freigeschaltet ist. Dann hängt die Höhe des Dispos von verschiedenen Faktoren ab, wie deinem monatlichen Einkommen, deinen regelmäßigen Ausgaben und deiner Kreditwürdigkeit. In der Regel wird dir deine Bank einen individuellen Rahmen für deinen Dispositionskredit einräumen, der sich an diesen Faktoren orientiert. Es ist wichtig, den Dispo verantwortungsbewusst zu nutzen und nicht übermäßig zu beanspruchen, da die Zinsen für einen Dispokredit oft sehr hoch sind. Es kann auch sinnvoll sein, mit deiner Bank zu sprechen, um eine individuelle Lösung zu finden, die zu deiner finanziellen Situation passt. **
Wie hoch kann man den Dispo machen?
Wie hoch man seinen Dispositionskredit (Dispo) machen kann, hängt von verschiedenen Faktoren ab. In der Regel richtet sich die Höhe des Dispos nach dem monatlichen Geldeingang auf dem Konto sowie der Bonität des Kontoinhabers. Banken legen individuelle Limits fest, die je nach Bank und Kunde variieren können. Es ist wichtig, den Dispo nicht zu überziehen, da hohe Zinsen anfallen können. Es empfiehlt sich, den Dispo nur in Notfällen zu nutzen und regelmäßig zu überprüfen, ob eine Umschuldung zu günstigeren Konditionen möglich ist. **

Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
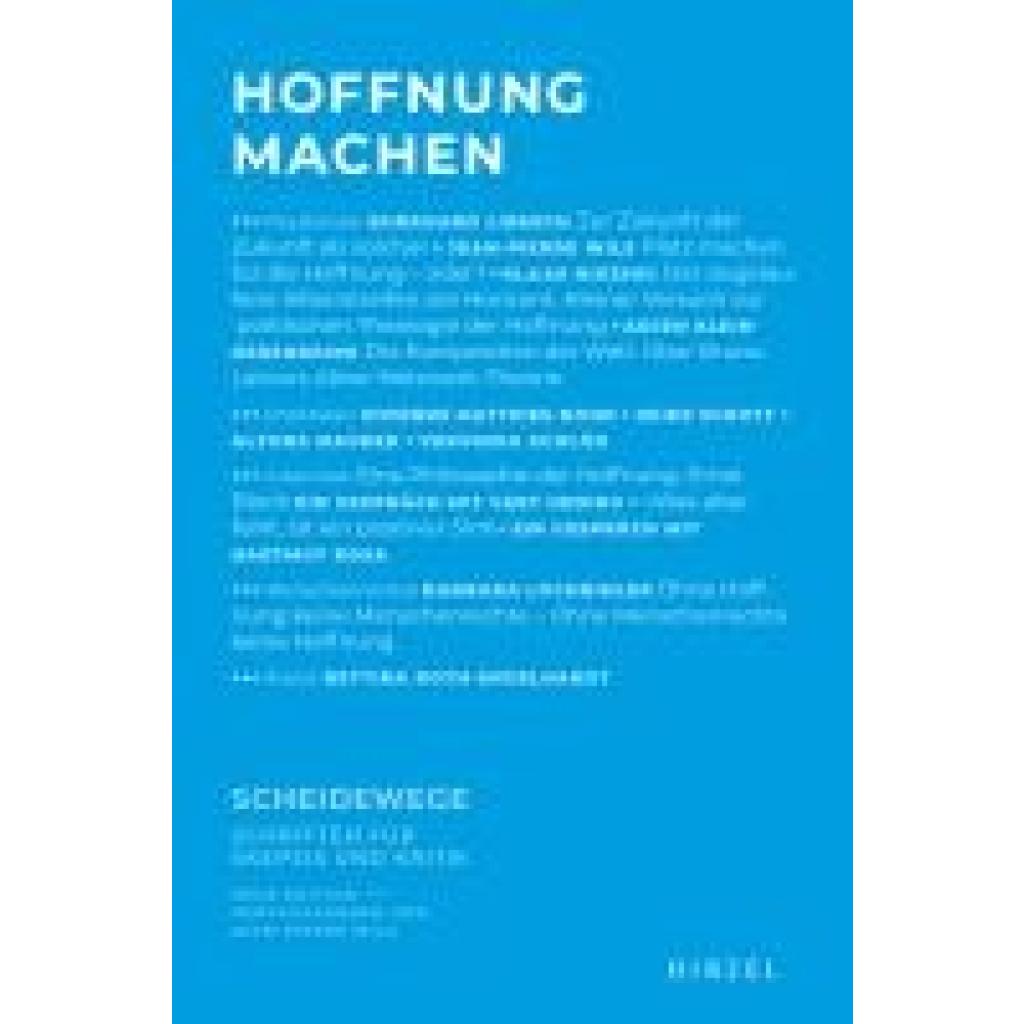
Hoffnung machenHoffnung machen , Auf Wunsch ist ein automatischer Fortsetzungsbezug bei Erscheinen eines neuen Titels innerhalb der Buchreihe möglich. Bitte schreiben Sie uns in dem Fall eine Nachricht unter "Zusätzliche Informationen" am Ende des Bestellvorganges oder kontaktieren Sie unseren Kundenservice unter Tel. 0711/2582-341. , Sonstige > Motorkühlung , Erscheinungsjahr: 20241115, Produktform: Kartoniert, Titel der Reihe: Scheidewege Printausgabe##, Redaktion: Wils, Jean-Pierre, Seitenzahl/Blattzahl: 240, Keyword: Akteur-Netzwerk-Theorie; Bruno Latour; Caring communities; Chronisches Fatigue-Syndrom; Ernst Bloch; Evidenz-basierte Medizin; Feldman, Talya; Gesundheitssystem; Hartmut Rosa; Hillesum, Etty; Hoffnung versus Optimismus; Huizing, Klaas; Kleinherenbrink, Arjen; Liebsch, Burkhard; Lochbihler, Barbara; Long Covid; Manemann, Jürgen; Marcel, Gabriel; Matthies-Boon, Vivienne; Maurer, Alfons; Menschenrechtsverteidiger; Moltmann, Jürgen; Pelluchon, Corine; Philosophie der Hoffnung; Placebo-Effekt; Post-exertionelle Malaise (PEM); Ric¿ur, Paul; Solidarische Gemeinde; Soziale Energie; Sprache des Maßes; Stein, Edith; Suggestivtherapie; Theologie der Hoffnung; Universalität der Menschenrechte, Fachkategorie: Philosophie: Sachbuch, Ratgeber, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 240 Blätter, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 474, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch kann man einen Dispo machen?
Wie hoch man einen Dispositionskredit (Dispo) machen kann, hängt von verschiedenen Faktoren ab. In der Regel wird die Höhe des Dispos individuell von der Bank festgelegt und richtet sich nach der Bonität des Kunden. Je nach Einkommen, Ausgaben und Zahlungshistorie kann die Bank entscheiden, wie hoch der Dispo sein darf. Es ist wichtig, den Dispo nicht zu überziehen, da hohe Zinsen anfallen können. Es empfiehlt sich, den Dispo nur kurzfristig zu nutzen und schnellstmöglich auszugleichen, um hohe Kosten zu vermeiden. **
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **

Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
Top-Angebote
Produkte zum Begriff Dispo:
-
Teekanne Kräutertee 8 Kräuter 20 Teebeutel (40g)Mit dem 8-Kräuter-Tee von TEEKANNE fühlst Du Dich fast so, als ob Du selbst durch einen duftenden Kräutergarten spazieren würdest. Diese Kräuterteemischung besteht unter anderem aus Fenchel, Kamille und Pfefferminze – ein herrlicher Genuss, der Dich mit seinen Geruchs- und Geschmacksnoten überzeugen wird.1,98 €*Versand: 6,28 €Sichere Weiterleitung zum Anbieter
-
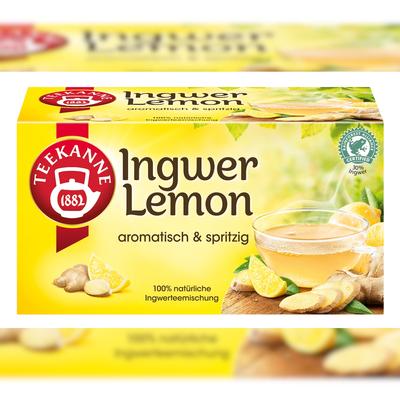
Teekanne Kräutertee Ingwer-Lemon 20 Teebeutel (35 g)Ingwer-Lemon - Die wertvolle Kraft der Natur. Ein glitzernder Sonnenstrahl, der durch die Wolken bricht, spendet wohlige Wärme. Wie eine Tasse Teekanne Ingwer-Lemon. Die natürliche Kraft der ätherischen Öle des Ingwers kombiniert mit einer...1,70 €*Versand: 6,28 €Sichere Weiterleitung zum Anbieter
-
Hoffnung machenHoffnung machen , Auf Wunsch ist ein automatischer Fortsetzungsbezug bei Erscheinen eines neuen Titels innerhalb der Buchreihe möglich. Bitte schreiben Sie uns in dem Fall eine Nachricht unter "Zusätzliche Informationen" am Ende des Bestellvorganges oder kontaktieren Sie unseren Kundenservice unter Tel. 0711/2582-341. , Sonstige > Motorkühlung , Erscheinungsjahr: 20241115, Produktform: Kartoniert, Titel der Reihe: Scheidewege Printausgabe##, Redaktion: Wils, Jean-Pierre, Seitenzahl/Blattzahl: 240, Keyword: Akteur-Netzwerk-Theorie; Bruno Latour; Caring communities; Chronisches Fatigue-Syndrom; Ernst Bloch; Evidenz-basierte Medizin; Feldman, Talya; Gesundheitssystem; Hartmut Rosa; Hillesum, Etty; Hoffnung versus Optimismus; Huizing, Klaas; Kleinherenbrink, Arjen; Liebsch, Burkhard; Lochbihler, Barbara; Long Covid; Manemann, Jürgen; Marcel, Gabriel; Matthies-Boon, Vivienne; Maurer, Alfons; Menschenrechtsverteidiger; Moltmann, Jürgen; Pelluchon, Corine; Philosophie der Hoffnung; Placebo-Effekt; Post-exertionelle Malaise (PEM); Ric¿ur, Paul; Solidarische Gemeinde; Soziale Energie; Sprache des Maßes; Stein, Edith; Suggestivtherapie; Theologie der Hoffnung; Universalität der Menschenrechte, Fachkategorie: Philosophie: Sachbuch, Ratgeber, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 240 Blätter, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 474, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Dispo kann ich machen?
Um herauszufinden, wie viel Dispo du machen kannst, musst du zuerst prüfen, ob dein Konto überhaupt für einen Dispokredit freigeschaltet ist. Dann hängt die Höhe des Dispos von verschiedenen Faktoren ab, wie deinem monatlichen Einkommen, deinen regelmäßigen Ausgaben und deiner Kreditwürdigkeit. In der Regel wird dir deine Bank einen individuellen Rahmen für deinen Dispositionskredit einräumen, der sich an diesen Faktoren orientiert. Es ist wichtig, den Dispo verantwortungsbewusst zu nutzen und nicht übermäßig zu beanspruchen, da die Zinsen für einen Dispokredit oft sehr hoch sind. Es kann auch sinnvoll sein, mit deiner Bank zu sprechen, um eine individuelle Lösung zu finden, die zu deiner finanziellen Situation passt. **
-
Wie hoch kann man den Dispo machen?
Wie hoch man seinen Dispositionskredit (Dispo) machen kann, hängt von verschiedenen Faktoren ab. In der Regel richtet sich die Höhe des Dispos nach dem monatlichen Geldeingang auf dem Konto sowie der Bonität des Kontoinhabers. Banken legen individuelle Limits fest, die je nach Bank und Kunde variieren können. Es ist wichtig, den Dispo nicht zu überziehen, da hohe Zinsen anfallen können. Es empfiehlt sich, den Dispo nur in Notfällen zu nutzen und regelmäßig zu überprüfen, ob eine Umschuldung zu günstigeren Konditionen möglich ist. **
-
Wie hoch kann man einen Dispo machen?
Wie hoch man einen Dispositionskredit (Dispo) machen kann, hängt von verschiedenen Faktoren ab. In der Regel wird die Höhe des Dispos individuell von der Bank festgelegt und richtet sich nach der Bonität des Kunden. Je nach Einkommen, Ausgaben und Zahlungshistorie kann die Bank entscheiden, wie hoch der Dispo sein darf. Es ist wichtig, den Dispo nicht zu überziehen, da hohe Zinsen anfallen können. Es empfiehlt sich, den Dispo nur kurzfristig zu nutzen und schnellstmöglich auszugleichen, um hohe Kosten zu vermeiden. **
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Ähnliche Suchbegriffe für Dispo
-
Teekanne Kräutertee Pfefferminz Food Service 100 Teebeutel (125 g)Wir verwenden nur hochwertige und aromatische Pfefferminze für unser Naturprodukt TEEKANNE Pfefferminze. Von der Auswahl der Pfefferminze aus den Ursprungsländern, über die schonende Verarbeitung bis zum fertigen Teebeutel liegt alles in unserer Hand. Nur so können wir garantieren, dass der erfrischende Genuss der Pfefferminze bis in die Tasse erhalten bleibt.6,41 €*Versand: 6,28 €Sichere Weiterleitung zum Anbieter
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.